Илькин Шафиев
К концу сентября 2026 года разговоры о рисках для двух ключевых «морских ворот» мировой энергетики перешли из области рассуждений в практическую плоскость. Ормузский пролив, через который ежедневно проходило около 21 миллиона баррелей нефти, оказался фактически закрыт для обычного коммерческого судоходства с 28 февраля — после того, как США и Израиль начали наносить удары по Ирану и убили верховного лидера Али Хаменеи.
Спустя примерно полгода мировая энергетика получила новый удар: 10–11 сентября хуситы установили контроль над всем йеменским побережьем Красного моря и, таким образом, над Баб-эль-Мандебским проливом.
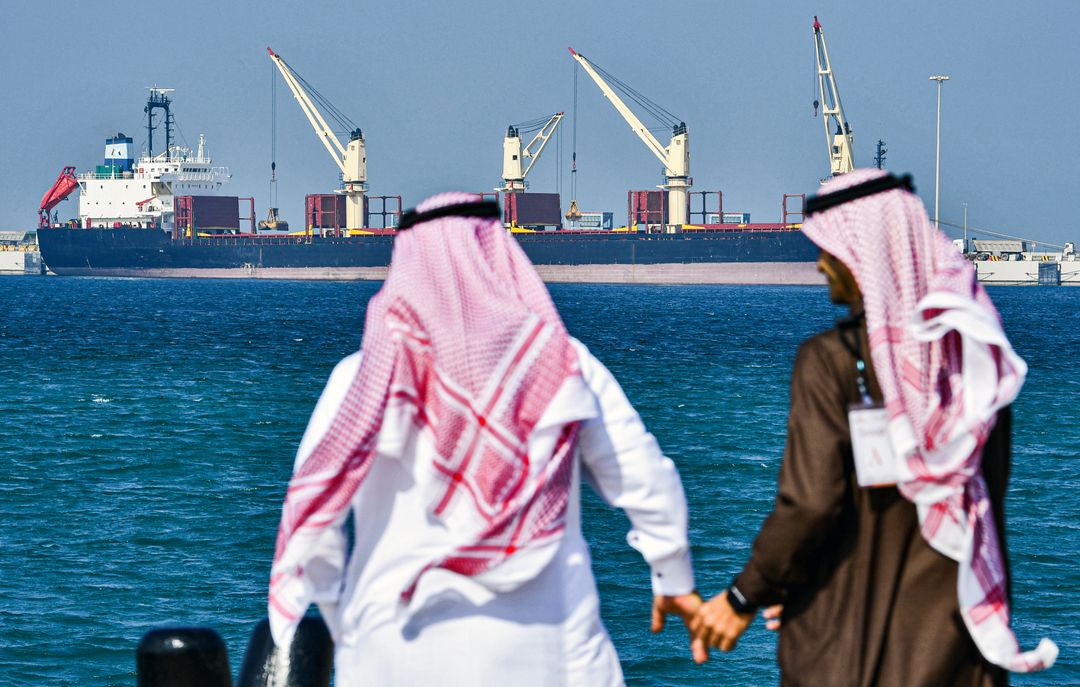
Блокировка Баб-эль-Мандеба стала критической, поскольку этот пролив оставался ключевым звеном на маршрутах поставки и перевалки через Суэцкий канал и Красное море. В результате в сложном положении оказались и монархии Басрийского залива, и мировые импортеры: экспорт энергоресурсов из региона оказался под угрозой сразу с двух направлений, что перекрыло даже те пути, которые использовались для обхода кризисных зон.
Маршрут в обход Африки увеличивает время перевозки на 10–14 дней и поднимает тарифы на 25–30%. Цена нефти марки Brent уже превысила $100. На этом фоне президент США Дональд Трамп, по данным Wall Street Journal, отверг план Тегерана о семидневном перемирии, поэтому поводов для оптимизма пока не видно.
Пределы сухопутных альтернатив на Ближнем Востоке
В краткосрочной перспективе наиболее вероятными альтернативами двум проливам выглядят трубопроводные проекты на территории стран Ближнего Востока. Однако говорить о полноценной замене для оказавшихся под угрозой маршрутов здесь не приходится: их пропускная способность ограничена, подстраиваться под спрос они не могут, а кроме того — сами становятся целями для атак.
Наибольшую пропускную способность, около 7 млн баррелей в сутки, имеет проект Petroline («Восток–Запад»), саудовский нефтепровод до порта Янбу на Красном море. Однако на практике такие объемы достигаются редко: летом поток составлял 4–5 млн, а в августе из-за атак хуситов снизился до 2 млн. Главным препятствием остается порт Янбу, способный отгружать не более 3–4 млн баррелей. 10–11 сентября удары дронов, запущенных с территории Ирака, полностью вывели трубопровод из строя. Ремонт займет 4–6 недель, запасы нефти в Янбу уже упали ниже 15 млн баррелей, что дает лишь четыре–семь дней буфера. В итоге ключевой маршрут обхода Ормуза оказался недоступен именно в момент, когда на него рассчитывали больше всего.
Номинальная мощность трубопровода Хабшан – Фуджейра в ОАЭ составляет 1,5 млн баррелей в сутки, испытанный максимум — 1,8 млн. Свободного запаса здесь почти нет: экспорт ОАЭ упал примерно на 60% после закрытия Ормуза, и почти весь оставшийся поток идет через этот нефтепровод, работающий на пределе возможностей. Иранские дроны поражали объект у Хабшана, удары фиксировались и в порту Фуджейра. В Абу-Даби ускоряют строительство второй нитки West–East 1, которая должна удвоить мощность к 2027 году, но пока это скорее проект будущего.
У катарского СПГ сухопутной альтернативы нет вообще: все объемы по-прежнему идут только через Ормуз.
Страхование и фрахт как самостоятельный фактор кризиса
Инфраструктура реагирует медленно, страхование меняется мгновенно. Военные премии за проход через Ормуз выросли с символических долей процента до значений, увеличившихся в десятки раз. Летом страховка для крупного танкера стоила уже миллионы вместо привычных сотен тысяч. В таких условиях рейс теряет экономический смысл даже при формально открытых проливах.

Обход Африки надолго увел значительную часть мирового танкерного флота на удлиненный маршрут. Крупнейшие контейнерные операторы — Maersk, MSC, CMA CGM, COSCO и Hapag-Lloyd — еще весной приостановили или перенаправили транзиты через Суэцкий канал, введя надбавки в несколько тысяч долларов за контейнер. Фрахт оторвался от стоимости нефти и стал одним из ключевых факторов, формирующих конечную цену барреля.
На этом фоне даже скромные по объемам маршруты начинают цениться особенно высоко. На первый план выходят страны, чья география или запасы энергоресурсов могут позитивно повлиять на сложившуюся ситуацию.
Что может предложить Казахстан?
Казахстан, крупный производитель нефти, проблемы с поставками нефти испытывает достаточно долго — по причинам, никак не связанным с Ближним Востоком. Около 80% нефтяного экспорта страны идет через Каспийский трубопроводный консорциум (КТК) на российский Новороссийск; маршрут регулярно становится целью украинских дронов. Атаки фиксировались в ноябре, январе, апреле, дважды в июле и 8 сентября.
Добыча «черного золота» при этом снижается: за первые восемь месяцев 2026 года она составляла 61,7 млн тонн — на 8,4% ниже аналогичного показателя прошлого года — в том числе из-за работ на Карачаганаке и перебоев на КТК.
Нарастить поставки нефти в ближайшей перспективе Казахстан может прежде всего за счет более активного использования транскаспийского направления: танкерных перевозок из каспийских портов в направлении Баку — Джейхан и расширения железнодорожных перевозок по маршруту Баку — Батуми через территорию Грузии, сказал в комментарии для TRT на русском казахстанский эксперт-экономист Магбат Спанов.
По его словам, это единственный оставшийся маршрут с тех пор, как из-за действий России был закрыт прежний маршрут поставок казахстанской нефти в Германию. Однако оба варианта остаются дорогостоящими и ограниченными по мощности: на первом этапе они способны дать не более 3 млн тонн в год с перспективой роста к 2030 году. А этого недостаточно для полноценной диверсификации экспорта.
По мнению Спанова, кардинально изменить ситуацию в будущем способно только строительство новых трубопроводов.
«Поэтому обсуждаются трубопроводные решения. Первый вариант — прокладка трубы через российскую территорию, но в этом случае мы вновь попадаем в зависимость от России. Второй — строительство трубопровода по дну Каспийского моря, однако и тут необходимо договариваться с Москвой. С моей точки зрения, это маловероятный сценарий», — подчеркивает эксперт.
Таким образом, в случае с Казахстаном речь идет скорее о долгосрочной диверсификации экспортной стратегии, чем об экстренной замене маршрутов на Ближнем Востоке. При этом страна продолжает быть заметным поставщиком нефти в ЕС, хотя ее доля в европейском импорте снизилась с 12,7% до 9,6% за год.
Турция: из транзитера в хаб
Позиция Турции как транзитного хаба усиливается на фоне происходящего на Ближнем Востоке. На данный момент стратегическое значение в этом контексте приобрел трубопровод Киркук – Джейхан, однако объемы по нему по-прежнему измеряются лишь сотнями тысяч баррелей.
В тот же терминал в Джейхане поступает и азербайджанская нефть, идущая по трубопроводу Баку – Тбилиси – Джейхан (BTC) с месторождения Азери – Чираг – Гюнешли. Но и его номинальная пропускная способность составляет лишь 1,2 млн баррелей в сутки, что заметно меньше тех 21 млн баррелей в сутки, которые прежде ежедневно проходили через Ормузский пролив.
Самый быстрый вклад, который Турция может внести уже сейчас, — это полноценное использование существующей инфраструктуры, сказал в беседе с TRT на русском эксперт-экономист Озгюр Гювен.
По его словам, подписанное в августе соглашение с Ираком гарантировало на год транспортировку 750 тысяч баррелей в сутки по иракско-турецкому нефтепроводу при полной мощности в 1,5 миллиона баррелей. Следующим шагом должно стать увеличение объемов хранения: план предусматривает рост газовых хранилищ до 20 млрд кубометров к 2028 году и повышение мощности хранения сырой нефти в Джейхане с нынешнего 1 млн баррелей до 45 млн.
«В среднесрочной перспективе коридоры предстоит выстраивать в более реалистичной последовательности. Наиболее оптимальным вариантом выглядит продление трубопровода Киркук–Джейхан до Басры: этот коридор обеспечивает выход иракской нефти в Средиземное море в обход Ормуза и прямо указан в целях «Энергетического видения 2040». Логическим дополнением к нему должен стать проект «Путь развития», который свяжет порт Эль-Фао с Европой через Турцию, объединяя энергопотоки с железнодорожным и автомобильным транспортом. Оба проекта уже входят в число приоритетов правительств Турции и Ирака», — говорит эксперт.
Тем не менее, по словам Гювена, полностью реализовать имеющийся потенциал можно будет только после создания соответствующей инфраструктуры.
«Заменить Ормуз Турция на данный момент по объективным причинам не может: существующая инфраструктура не способна компенсировать потерю поставок такого масштаба. Но у страны есть шанс стать самым надежным сухопутным и трубопроводным мостом, распределяющим риски между Персидским (Басрийским) заливом и Европой. Для этого необходимы три условия: финансирование, подкрепленное долгосрочными соглашениями о закупках; устойчивое сотрудничество в сфере безопасности с транзитными странами; проекты, выстроенные по логике торговли», — подчеркивает эксперт.
Говоря о роли Турции в качестве энергетического хаба, стоит упомянуть уже действующий Южный газовый коридор, включающий в себя трубопроводы TANAP и TAP. Поток каспийского газа месторождения Шах-Дениз в Европу устойчив, поскольку полностью изолирован от морских проливов.
Правда, мощность TANAP составляет 16 млрд кубометров в год, из них 6 млрд идут в Турцию и 10 млрд в Европу через TAP. Планы расширения до 31 млрд озвучивались еще на старте проекта, но конкретных сроков нет. TAP изучает возможность удвоения мощности до 20 млрд кубометров, однако решение зависит от появления новых объемов газа на Каспии и пока не принято.
Чего ждать миру в ближайшее время?
Итак, как видно из цифр, на данный момент сухопутные альтернативы не способны полностью заменить морские маршруты на Ближнем Востоке, хотя работа в этом направлении и ведется.
Мир входит в период дорогой и медленно возводимой инфраструктуры. В перспективе от этого выиграют государства-хабы с прямым выходом к открытому океану или крупным континентальным рынкам, такие как Турция, ОАЭ и частично Казахстан, но речь тут идет больше о проектах на перспективу, реализация которых может занять годы. Так что на данный момент основные надежды мира связаны со способностью президента США Дональда Трампа заключить долгожданную и окончательную «сделку», которая обеспечит возвращение к нормальной логистике на Ближнем Востоке.